0795-5658888
(全国统一咨询热线、合作热线)
发布时间:2026-09-02 14:11:00
据行业媒体了解,自7月份以来,陶瓷行业终端销售形势急转直下,淡季行情比预想中来得更加猛烈。曾经热火朝天的生产线,如今正面临大面积停窑减产的残酷现实。
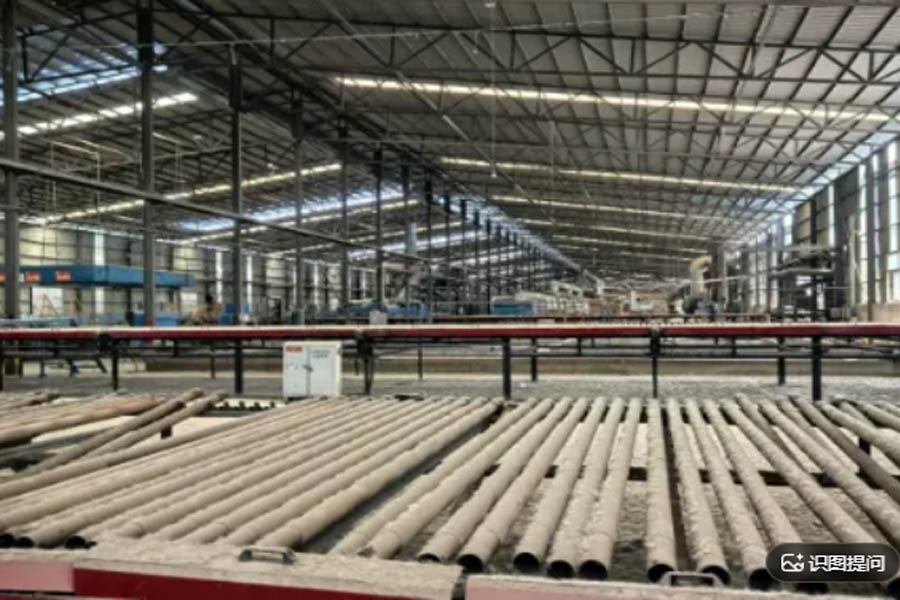
泛高安产区(高安、上高、宜丰),在经历了上半年的短暂火爆后,7月起明显感受到市场的寒意。不少企业为了缓解库存高企的压力,不得不选择在传统的7、8月份淡季提前停窑“过冬”。
同样的场景也出现在景德镇和广东。在景德镇,部分陶企月初就忍痛停下了部分生产线;而在广东,受上半年高气价持续压制,开窑率本就不乐观,进入淡季后,更多企业选择增加停窑力度,试图通过“减量”来稳住摇摇欲坠的瓷砖价格。
成本“涨”声不断,瓷砖“跌”无止境
“现在的行情,真的是卖一片亏一片。”江西某陶企负责人的感叹,道出了当下无数陶瓷人的心酸。
上游成本端:压力山大
纸箱价格: 年内涨幅至少达到30%,直接推高了包装成本;
能源价格: 煤价较去年同期大幅上涨,燃料成本持续高位运行;
原材料: 各类化工原料、泥沙料价格坚挺,未见松动。
下游销售端:血流成河
成本在高位硬扛,但市场终端却陷入前所未有的“价格战”。为了抢占仅存的市场份额,瓷砖出厂价一跌再跌。
“纸箱涨30%,气价居高不下,瓷砖价格却卷到了骨折——这一涨一跌之间,吞噬的是企业仅剩的现金流。” 上述老板直言,甚至部分大型陶企已被迫取消了多年不变的大客户优惠政策,但即便如此,也不敢轻易在明面上调高售价,生怕把最后一点客户也推到竞争对手那里。
现金流告急:接单是死,不接单也是死?
当前陶企面临的困局,已不仅仅是盈亏问题,而是关乎生死存亡的现金流保卫战.
停窑,说起来只是按下停止键,但背后牵一发而动全身。工厂停产期间的维护费、员工的基本工资保障、市场团队的运营开支……样样都需要真金白银。
更让厂家头疼的是,由于产能严重过剩,市场话语权向需方倾斜。许多贴牌商和大型品牌OEM订单在谈判时条件愈发苛刻:
贴牌商: 要求厂家承担高库存风险,低投入却要大量备货;
品牌方: 订单账期越拉越长,占用厂家巨额资金。
面对这种“食之无味、弃之可惜”的鸡肋订单,许多陶企在接与不接之间痛苦徘徊。
业内疾呼:行业扩张该踩刹车了!
“行业真的不能再扩张产能了!”面对日益恶化的供需矛盾,不少资深陶企老板发出疾呼。
过去几年,建陶行业新增生产线如雨后春笋,产能严重过剩已成为行业顽疾。然而,在市场需求持续萎缩的现实面前,大产量的生产线反而成了巨大的包袱。
行业专家分析指出,停窑减产在未来将不再是临时应对措施,而是行业“去产能”的常态化阵痛。 在产能出清之前,瓷砖价格的“内卷”很难终止。
2026年的这场“寒冬”,或许正是倒逼建陶行业从“规模扩张”向“价值竞争”转型的催化剂。当成本线被击穿,现金流成为生命线时,活下去,比什么都重要。